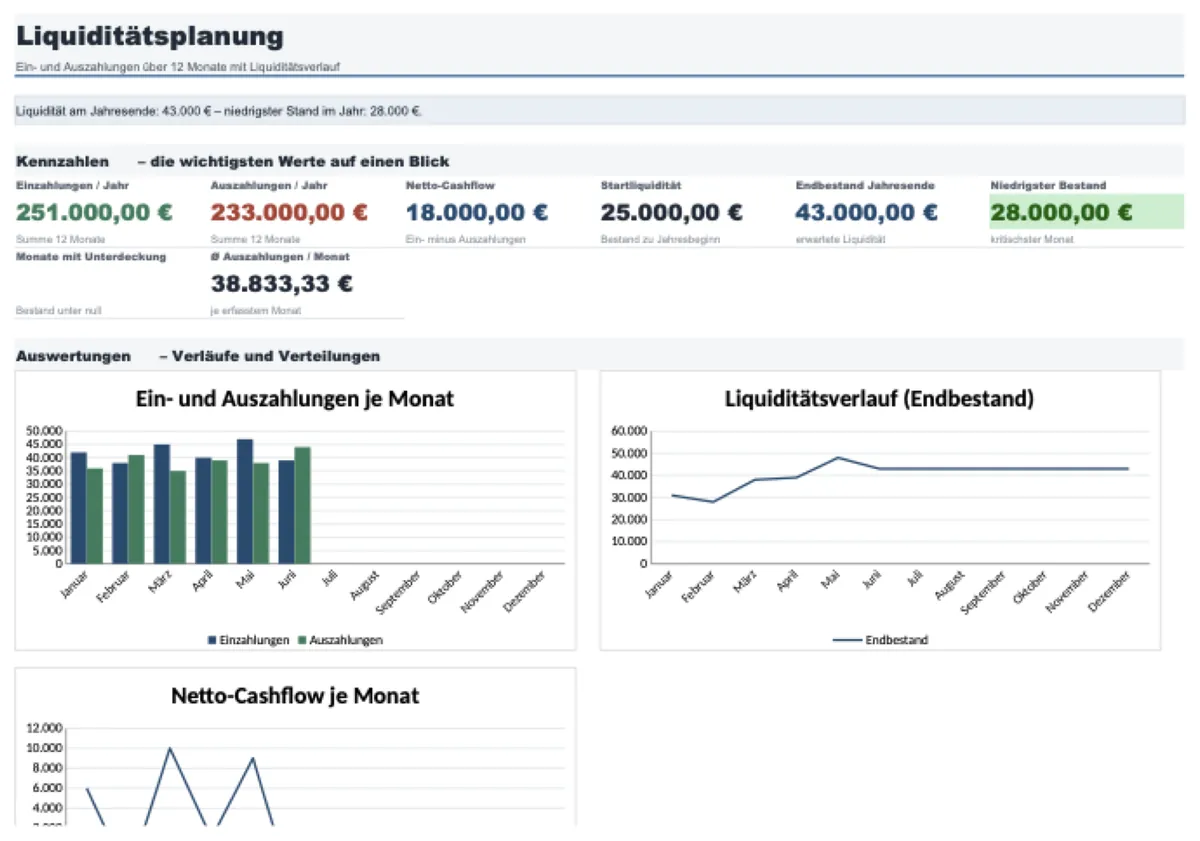
Zahlungsfähigkeit vorausdenken
Die meisten Zahlungsprobleme sind nicht Ergebnis-, sondern Timing-Probleme. Die Datei plant Ein- und Auszahlungen je Monat und führt den Bestand fort, sodass Sie Engpässe sehen, bevor sie eintreten.
- Einzahlungen und Auszahlungen je Monat
- Anfangsbestand und laufender Endbestand
- Netto-Cashflow je Monat und kumuliert
- Warnung, wenn der Bestand unter Ihre Reserve fällt
- Liquiditätsverlauf als Diagramm über das Jahr
Unterdeckung rechtzeitig erkennen
Die Datei markiert Monate, in denen der Bestand unter null oder unter Ihren Mindestbestand fällt, und zählt sie im Dashboard. So haben Sie Zeit zu handeln – Rechnung vorziehen, Ausgabe verschieben, Linie ziehen.
Monatlich oder rollierend
Ob klassische 12-Monats-Planung oder rollierende 13-Wochen-Sicht: Die Struktur passt sich Ihrem Rhythmus an. Sagen Sie, wie Sie planen, dann richten wir den Zeitraster passend ein.
Welche Angaben die Liquiditätsplanung braucht
Entscheidend ist nicht, was Sie verdienen, sondern wann Geld fließt. Deshalb zählen für jede Position der Betrag UND der voraussichtliche Zahlungszeitpunkt. Je genauer Sie die Zahlungsziele kennen, desto belastbarer wird der Verlauf.
- Kontostand und Kasse zu Beginn des ersten Monats
- Erwartete Kundeneingänge nach Zahlungseingang, nicht nach Rechnungsdatum
- Personalkosten mit den unterschiedlichen Fälligkeitsterminen
- Miete, Leasing, Versicherungen, Energie
- Umsatzsteuer-Vorauszahlung, Steuervorauszahlungen, Zins und Tilgung
- Bekannte Einmalzahlungen wie Boni oder Jahresprämien
Warum Brutto geplant wird
Die Umsatzsteuer verzerrt jede Liquiditätsplanung, in der sie fehlt. Sie vereinnahmen Bruttobeträge, führen aber nur die Differenz aus Umsatzsteuer und Vorsteuer ab – und zwar erst am 10. des Folgemonats, bei Dauerfristverlängerung noch später. Die Datei rechnet deshalb konsequent mit Bruttobeträgen und führt die Umsatzsteuerzahlung als eigene Zeile im richtigen Monat. Netto zu planen ist bequem, unterschätzt aber die Schwankung des Kontostands erheblich – und genau diese Schwankung ist der Grund, warum Sie planen.
Mindestbestand statt Null als Warngrenze
Ein Endbestand über Null ist noch keine Sicherheit. Sinnvoll ist ein Mindestbestand als Reserve für Unvorhergesehenes, häufig ein bis zwei Monatsausgaben. Die Ampel schlägt dann nicht erst bei Zahlungsunfähigkeit an, sondern wenn die Reserve angegriffen wird – zu einem Zeitpunkt, an dem Sie noch handeln können. Haben Sie einen Kontokorrentkredit, wird er als eigene Zeile geführt: verfügbare Linie, genutzt, freier Rahmen. Sonst wirkt ein negativer Endbestand dramatischer als er ist – oder ein positiver harmloser, obwohl die Linie längst ausgeschöpft ist.